1. Bản chất của phế liệu và tỷ lệ hao hụt trong quản trị sản xuất
Trong hoạt động chế tạo tại các nhà máy, chi phí nguyên vật liệu trực tiếp thường chiếm từ 50% đến 80% tổng giá thành sản phẩm. Bất kỳ sự lệch chuẩn nào giữa lượng vật tư xuất dùng thực tế và lượng vật tư cấu thành nên thành phẩm đều trực tiếp ăn mòn biên lợi nhuận của doanh nghiệp. Để quản trị triệt để dòng dòng vật tư, nhà quản lý cần phân biệt rõ các khái niệm kỹ thuật và kế toán liên quan đến quản lý phế liệu và tỷ lệ hao hụt.
Phân biệt phế liệu, phế phẩm và phụ phẩm
Rất nhiều nhà máy đang nhầm lẫn giữa các dạng tổn thất vật tư, dẫn đến việc hạch toán giá thành và quản lý kho bị sai lệch:
-
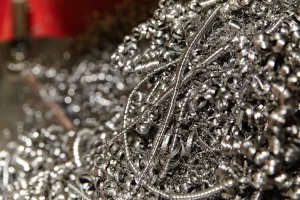
Phế liệu: Là phần vật liệu thừa ra từ quá trình gia công, cắt gọt, gọt dũa hoặc biến đổi hóa lý của nguyên vật liệu ban đầu. Phế liệu không còn giữ được hình dạng hoặc tính chất ban đầu để tiếp tục cấu thành nên sản phẩm chính (ví dụ: mạt sắt, phoi tiện, phôi nhôm vụn, đầu mẩu nhựa purging, vải vụn, giấy bọc thừa). Phế liệu có thể thu gom để bán thanh lý hoặc đưa vào tái chế.
-
Phế phẩm: Là bán thành phẩm hoặc thành phẩm không đạt tiêu chuẩn kỹ thuật (QA/QC reject) trong quá trình sản xuất và không thể sửa chữa, hoặc chi phí sửa chữa vượt quá giá trị sản phẩm.
-
Phụ phẩm: Là sản phẩm phụ phát sinh đồng thời và tất yếu trong cùng một quy trình sản xuất với sản phẩm chính (ví dụ: cám phát sinh trong quá trình xát gạo, rỉ đường trong sản xuất đường). Phụ phẩm có giá trị thương mại rõ ràng và có thể tiêu thụ độc lập.
Các dạng hao hụt nguyên vật liệu trong nhà máy
Hao hụt nguyên vật liệu phát sinh dưới hai nhóm chính:
-
Hao hụt tự nhiên: Phát sinh do tính chất lý-hóa của vật tư trong quá trình vận chuyển, lưu kho và gia công như sự bay hơi của hóa chất/cồn, sự co ngót của gỗ/nhựa, sự bay màu, hút ẩm hoặc hao hụt do phân hủy sinh học.
-
Hao hụt kỹ thuật và thao tác: Phát sinh do quy trình công nghệ và kỹ thuật gia công như lượng phoi kim loại bị gọt bỏ khi tiện CNC, phần góc thừa khi đột dập tấm kim loại, phần nguyên liệu dính lại trên đường ống/khuôn đúc, hoặc hao hụt do công nhân thao tác sai, máy móc hỏng hóc gây chạy thử nghiệm (setup setup loss).
Công thức tính tỷ lệ hao hụt và tỷ lệ phế liệu chuẩn
Tỷ lệ hao hụt nguyên vật liệu tổng hợp H{thành phẩm} phản ánh phần trăm lượng vật tư bị tổn thất so với tổng lượng vật tư đưa vào sản xuất:
Ht{h}% = (M{xuất} – M{thành phẩm}) / M{xuất} x 100
Trong đó:
-
M{xuất}: Tổng khối lượng (hoặc số lượng) nguyên vật liệu thực tế xuất kho cho lệnh sản xuất.
-
M{thành phẩm}: Tổng khối lượng (hoặc số lượng) nguyên vật liệu lý thuyết cấu thành trong số lượng thành phẩm nghiệm thu nhập kho (dựa trên bản vẽ/công thức thiết kế).
Tỷ lệ phế liệu thu hồi P{j} được tính để xác định lượng vật tư có khả năng tái chế hoặc bán thanh lý nhằm giảm trừ chi phí:
P{j}% = (M{phế liệu – thủ kho}) / M{xuất} x 100
Trong đó:
-
M{phế liệu – thủ kho}: Khối lượng phế liệu thực tế cân đo và nhập kho phế liệu
2. Thực trạng quản lý phế liệu và tỷ lệ hao hụt tại các nhà máy sản xuất ở Hà Nội
Hà Nội là trung tâm kinh tế trọng điểm phía bắc với hệ thống các khu công nghiệp lớn như Bắc Thăng Long, Sài Đồng B, Quang Minh, Phú Nghĩa, Nam Thăng Long và các cụm công nghiệp tập trung tại Đông Anh, Thường Tín, Hoài Đức. Đặc thù của các nhà máy sản xuất tại khu vực Hà Nội là quy mô đa dạng từ nhỏ đến vừa (SME), nằm trong chuỗi cung ứng phụ trợ cho các tập đoàn đa quốc gia hoặc sản xuất hàng tiêu dùng, cơ khí, nhựa, bao bì, thực phẩm nội địa.
Qua khảo sát thực tế vận hành tại các nhà máy trên địa bàn Hà Nội, công tác quản lý phế liệu và tỷ lệ hao hụt đang gặp phải 5 lỗ hổng nghiêm trọng:
Định mức hao hụt tĩnh và thất thoát so với thực tế
Hầu hết các nhà máy xây dựng định mức hao hụt (BOM Scrap Rate) trên file Excel từ thời điểm bắt đầu đưa sản phẩm vào sản xuất. Tuy nhiên, theo thời gian, máy móc bị mòn, khuôn mẫu bị lão hóa, tay nghề công nhân biến động và chất lượng nguyên vật liệu đầu vào không đồng đều. Định mức cố định trên giấy tờ không phản ánh đúng thực tế xưởng, dẫn đến tình trạng kho báo thiếu vật tư nhưng không tìm ra nguyên nhân.
Thiếu công cụ đo lường phế liệu tại từng công đoạn
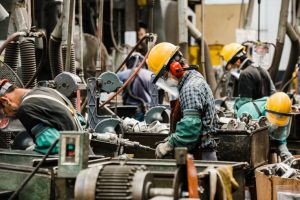
Tại nhiều xưởng cơ khí, nhựa và bao bì ở Hà Nội, phế liệu chỉ được gom lại vào cuối ngày hoặc cuối tuần để bán cho bên thu mua đồng nát. Việc không cân đo và ghi nhận phế liệu ngay tại từng trạm máy, từng ca làm việc khiến quản đốc không thể phát hiện trạm máy nào đang gây lãng phí, công nhân nào thao tác ẩu hoặc lô nguyên vật liệu nào bị lỗi chất lượng.
Lệch pha đơn vị tính giữa mua hàng, kho và mặt xưởng
Nguyên vật liệu nhập vào theo một đơn vị (ví dụ: cuộn, tấm, phuy, kg), lưu kho theo đơn vị khác và khi đưa xuống máy gia công lại tính theo milimet, mét vuông hoặc mililit. Sự thiếu hụt hệ thống quy đổi đơn vị tự động dẫn đến việc công nhân quy đổi thủ công trên sổ sách, gây ra sai số lớn trong báo cáo hao hụt.
Lỗ hổng trong quy trình xuất, cấp và bù vật tư
Khi phát sinh hư hỏng hoặc phế liệu vượt định mức dưới mặt xưởng, tổ trưởng sản xuất thường sang kho xin xuất cấp bù (extra issue). Do không có quy trình phê duyệt chặt chẽ và không bắt buộc ghi nhận lý do hư hỏng, kho vẫn xuất vật tư theo cơ chế “xin – cho”. Hệ quả là toàn bộ phần hao hụt bất thường bị chìm nghỉm vào chi phí sản xuất chung mà không ai chịu trách nhiệm.
Hạch toán tài chính không chính xác giá trị phế liệu
Kế toán tại nhiều doanh nghiệp nhỏ tại Hà Nội thường bỏ qua việc ghi nhận giá trị phế liệu thu hồi vào giá thành sản phẩm. Phế liệu khi bán ra được hạch toán thẳng vào thu nhập khác (tiền quỹ nội bộ hoặc thu nhập bất thường), dẫn đến việc giá thành sản phẩm bị đội lên cao hơn thực tế, làm giảm năng lực cạnh tranh khi báo giá cho khách hàng.
3. Xác định và kiểm soát định mức hao hụt trong thiết kế sản phẩm
Để kiểm soát tỷ lệ hao hụt nguyên vật liệu, doanh nghiệp phải kiểm soát ngay từ khâu thiết lập định mức kỹ thuật (BOM). Định mức hao hụt không phải là một con số cảm tính mà phải được phân tách rõ ràng theo hai cấp độ.
Phân biệt Component Scrap và Operation Scrap
-
Hao hụt theo linh kiện: Là tỷ lệ hao hụt dự kiến áp dụng riêng cho một mã nguyên vật liệu cụ thể, bất kể nó được sử dụng ở công đoạn nào. Lý do xuất phát từ bản chất vật tư như nhựa dễ bị vón cục khi khởi động máy, phôi thép có dung sai độ dày, hoặc hóa chất dễ bay hơi.
- Hao hụt theo công đoạn: Là tỷ lệ hao hụt phát sinh tại một công đoạn gia công cụ thể trong quy trình công nghệ. Ví dụ: Công đoạn dập định hình có tỷ lệ phế liệu 3%, công đoạn sơn tĩnh điện có tỷ lệ hao hụt sơn 5%.
Phương pháp kiểm soát và cập nhật định mức BOM định kỳ
Doanh nghiệp sản xuất tại Hà Nội cần triển khai quy trình xét duyệt định mức BOM theo 3 bước:
-
Thiết lập BOM kỹ thuật: Do bộ phận R&D hoặc Kỹ thuật tính toán dựa trên bản vẽ, thông số lý thuyết và thử nghiệm phòng lab.
-
Chuyển đổi sang BOM sản xuất: Bộ phận Quản lý sản xuất bổ sung các tỷ lệ hao hụt thực tế dựa trên năng lực máy móc, tay nghề công nhân và điều kiện môi trường tại xưởng.
-
Đánh giá và hiệu chỉnh định mức: Hàng tháng hoặc hàng quý, hệ thống phải so sánh tỷ lệ hao hụt định mức trong mBOM với tỷ lệ hao hụt thực tế. Nếu độ lệch lớn hơn ngưỡng cho phép (thường là pm 2%), một hội đồng kỹ thuật phải họp để hiệu chỉnh lại mBOM hoặc cải tiến lại quy trình thao tác dưới xưởng.
4. Bảng so sánh: Phương pháp quản lý phế liệu truyền thống vs Quản lý số hóa bằng ERP
| Tiêu chí | Quản lý truyền thống (Sổ sách / Excel) | Quản lý số hóa (Hệ thống ERP) |
| Ghi nhận hao hụt | Cảm tính, tập hợp theo tuần/tháng từ ghi chép tay của tổ trưởng. | Real-time tại từng trạm máy qua thao tác quét mã vạch / QR Code trên máy PDA/Tablet. |
| Tính toán định mức | BOM cố định, không phân tách giữa hao hụt linh kiện và hao hụt công đoạn. | BOM đa cấp, hỗ trợ cấu hình linh hoạt S_c và S_o cho từng mã hàng. |
| Cấp phát vật tư | Xuất kho theo ước tính, dễ phát thừa để công nhân tự do sử dụng. | Xuất kho chính xác theo số lượng lệnh sản xuất cộng định mức hao hụt cho phép. |
| Cấp bù vật tư lỗi | Kho tự xuất bù theo giấy viết tay, không kiểm soát lý do hư hỏng. | Bắt buộc lập phiếu yêu cầu cấp bù có phê duyệt của quản đốc và ghi nhận lý do. |
| Theo dõi phế liệu | Phế liệu dồn đống, không phân loại, không cân đo chính xác theo lệnh sản xuất. | Cân đo, dán mã vạch và nhập kho phế liệu ngay khi kết thúc ca làm việc. |
| Hạch toán giá thành | Giá trị phế liệu thanh lý bị bỏ qua hoặc đưa vào thu nhập khác, làm méo mó giá vốn. | Tự động phân bổ giá trị phế liệu thu hồi để giảm trừ trực tiếp vào giá thành lệnh sản xuất. |
5. Quy trình 5 khâu kiểm soát phế liệu và hao hụt từ kho đến xưởng
Để triệt tiêu lãng phí nguyên vật liệu, doanh nghiệp sản xuất tại Hà Nội cần siết chặt quy trình vận hành khép kín qua 5 khâu dưới đây.
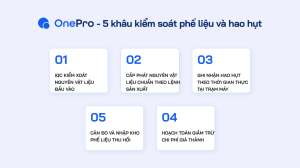
Khâu 1: Kiểm soát chất lượng nguyên vật liệu đầu vào (IQC)
Phế liệu và hao hụt dưới mặt xưởng nhiều khi không xuất phát từ công nhân hay máy móc, mà bắt nguồn từ nguyên vật liệu đầu vào không đạt chuẩn.
-
Bộ phận kiểm tra chất lượng đầu vào (IQC) phải tiến hành lấy mẫu và kiểm tra các thông số kỹ thuật (độ dày, độ cứng, độ ẩm, tạp chất) trước khi nhập kho.
-
Bất kỳ lô hàng nào không đạt tiêu chuẩn phải bị cách ly lập tức và trả về nhà cung cấp. Việc đưa vật tư lỗi vào sản xuất sẽ làm tăng tỷ lệ phế phẩm và hao hụt máy nhảy vọt.
Khâu 2: Cấp phát vật tư chính xác theo lệnh sản xuất
Nguyên tắc bất di bất dịch trong quản trị vật tư: Không xuất kho nếu không có lệnh sản xuất được phê duyệt.
-
Bộ phận kho chỉ xuất đúng số lượng nguyên vật liệu theo công thức:
-
Vật tư xuất ra phải ghi rõ mã lệnh sản xuất, mã công đoạn và mã máy tiếp nhận.
Khâu 3: Ghi nhận hao hụt thực tế theo thời gian thực tại mặt xưởng
Để quản lý phế liệu và tỷ lệ hao hụt tốt hơn, tại từng trạm máy hoặc dây chuyền gia công, công nhân hoặc tổ trưởng có trách nhiệm ghi nhận các thông số sau vào cuối mỗi ca hoặc sau khi hoàn thành một lô hàng:
- Số lượng đầu vào tiếp nhận.
- Số lượng bán thành phẩm/thành phẩm đạt chuẩn.
- Số lượng phế phẩm không thể sửa chữa.
- Khối lượng phế liệu phát sinh.
Trong trường hợp hư hỏng vật tư vượt quá định mức BOM, tổ trưởng bắt buộc phải lập phiếu yêu cầu cấp bù nguyên vật liệu, chọn rõ nguyên nhân (do máy hỏng, do gá đặt sai, do vật tư lỗi, do tay nghề) để quản đốc phê duyệt trước khi kho xuất thêm.
Khâu 4: Phân loại, cân đo và nhập kho phế liệu thu hồi
Phế liệu dưới mặt xưởng sau khi phát sinh không được để tràn lan trên mặt bằng xưởng gây mất an toàn lao động và thất thoát.
- Phế liệu phải được phân loại ngay tại nguồn (ví dụ: phoi nhôm riêng, phoi đồng riêng, nhựa dán nhãn riêng, giấy vụn riêng).
- Cuối ca, bộ phận quản lý xưởng kết hợp với thủ kho tiến hành cân đo khối lượng phế liệu thu hồi thực tế, lập phiếu nhập kho phế liệu và dán mã vạch quản lý.
Khâu 5: Hạch toán giảm trừ chi phí phế liệu vào giá thành
Giá thành thực tế của một lệnh sản xuất phải được tính toán minh bạch theo công thức kế toán quản trị:
X = A + B + C – D
Trong đó:
- X: giá thành thực tế của một lệnh sản xuất
- A: Tổng chi phí nguyên vật liệu xuất dùng cho lệnh.
- B: Chi phí nhân công trực tiếp phân bổ cho lệnh.
- C: Chi phí sản xuất chung (khấu hao, điện, nước, chi phí quản lý xưởng) phân bổ.
- D: Giá trị ước tính hoặc giá trị thực tế thu hồi từ việc nhập kho phế liệu.
Ví dụ: Một lệnh sản xuất tiêu tốn 100.000.000 VNĐ tiền nguyên vật liệu thép tấm. Trong quá trình đột dập, xưởng thu hồi được 2 tấn phế liệu thép vụn, giá thị trường thanh lý là 6.000 VNĐ/kg (tổng giá trị thu hồi là 12.000.000 VNĐ). Giá trị phế liệu này được hạch toán giảm trừ trực tiếp, giúp chi phí nguyên vật liệu thực tế cấu thành sản phẩm chỉ còn 88.000.000 VNĐ.
6. Tự động hóa quản lý phế liệu và tỷ lệ hao hụt bằng giải pháp OnePro ERP
Hệ thống OnePro ERP cung cấp một giải pháp công nghệ toàn diện giúp các nhà máy sản xuất tại Hà Nội chuyển đổi từ quản lý hao hụt thủ công sang kiểm soát số hóa tự động, khép kín dòng dữ liệu từ văn phòng đến mặt xưởng.
Quản lý BOM đa cấp và thiết lập thông số hao hụt linh hoạt
OnePro ERP cho phép khai báo cấu trúc định mức nguyên vật liệu (BOM) đa cấp độ, hỗ trợ đầy đủ các tham số kiểm soát hao hụt:
- Cho phép thiết lập cả tỷ lệ hao hụt linh kiện (S_c) và tỷ lệ hao hụt công đoạn (S_o).
- Hỗ trợ khai báo danh mục phế liệu dự kiến thu hồi ngay trên BOM. Khi chạy lệnh sản xuất, hệ thống tự động tính toán khối lượng phế liệu lý thuyết sẽ thu về.
- Quản lý các phiên bản BOM và lưu lại toàn bộ lịch sử thay đổi định mức để phục vụ công tác truy xuất nguồn gốc và kiểm toán.
Thuật toán MRP tính toán nhu cầu vật tư ròng
Khi bộ phận Kế hoạch lên lịch sản xuất, phân hệ MRP của OnePro ERP tự động bùng nổ BOM và tính toán nhu cầu nguyên vật liệu:
- Hệ thống lấy số lượng thành phẩm nhân với định mức BOM (đã bao gồm tỷ lệ hao hụt).
- Tự động trừ đi số lượng tồn kho khả dụng và số lượng phế liệu tái chế có thể sử dụng lại trong kho.
- Tự động phát hành Yêu cầu mua hàng (PR) chính xác số lượng cần thiết, tránh tình trạng mua thừa vật tư gây đọng vốn hoặc mua thiếu gây dừng máy.
Số hóa mặt xưởng và kiểm soát hao hụt theo thời gian thực
OnePro ERP tích hợp công nghệ quét mã vạch / QR Code trực tiếp tại mặt xưởng:
- Mỗi công nhân hoặc trạm máy được trang bị màn hình tablet hoặc máy quét cầm tay. Khi hoàn tất ca làm việc hoặc công đoạn gia công, công nhân chỉ cần quét mã lệnh sản xuất và nhập số lượng đạt, số lượng lỗi, khối lượng phế liệu.
- Hệ thống lập tức cập nhật tiến độ và tỷ lệ hao hụt lên bảng điều khiển của quản đốc xưởng.
- Nếu tỷ lệ hao hụt vượt quá ngưỡng cảnh báo, hệ thống sẽ tự động gửi thông báo tới điện thoại của giám đốc sản xuất để kịp thời can thiệp.
Báo cáo phân tích chênh lệch hao hụt
OnePro ERP tự động tổng hợp dữ liệu và xuất các báo cáo quản trị chuyên sâu:
- Báo cáo chênh lệch hao hụt: So sánh tỷ lệ hao hụt định mức và tỷ lệ hao hụt thực tế theo từng mã sản phẩm, từng lệnh sản xuất, từng ca làm việc và từng công nhân.
- Báo cáo phân tích nguyên nhân phế phẩm: Thống kê phế phẩm theo các nhóm nguyên nhân (lỗi máy, lỗi vật tư, lỗi thao tác, lỗi thiết kế) dưới dạng biểu đồ Pareto (80/20), giúp nhà máy xác định đúng điểm nghẽn để cải tiến chất lượng
- Báo cáo theo dõi tồn kho và bán thanh lý phế liệu: Quản lý chi tiết tồn kho phế liệu theo từng chủng loại, tự động theo dõi hợp đồng bán thanh lý phế liệu và hạch toán doanh thu/giảm trừ chi phí chính xác.
Tự động hóa kế toán giá thành và phân bổ chi phí phế liệu
Phân hệ Kế toán sản xuất của OnePro ERP kết nối chặt chẽ với phân hệ Kho và sản xuất:
- Tự động tập hợp chi phí nguyên vật liệu thực tế xuất dùng theo từng lệnh sản xuất.
- Tự động ghi nhận giá trị phế liệu nhập kho và phân bổ ngược lại để giảm trừ giá thành sản phẩm theo đúng chuẩn mực kế toán hiện hành (Thông tư 200/2014/TT-BTC).
- Cung cấp báo cáo giá thành chi tiết tới từng công đoạn, từng mã chi tiết, giúp bộ phận bán hàng có cơ sở báo giá chuẩn xác và tối ưu biên lợi nhuận.
Quản lý phế liệu và tỷ lệ hao hụt không chỉ là bài toán kỹ thuật dưới mặt xưởng mà là cốt lõi của năng lực quản trị tài chính doanh nghiệp. Trong môi trường sản xuất cạnh tranh khốc liệt tại Hà Nội, việc cắt giảm được 1-3% tỷ lệ hao hụt nguyên vật liệu đồng nghĩa với việc doanh nghiệp đã gia tăng trực tiếp từng đó phần trăm vào biên lợi nhuận ròng.
Trên đây là bài viết về “Quản lý phế liệu và tỷ lệ hao hụt cho nhà máy sản xuất tại Hà Nội”, OnePro hy vọng bài viết mạng lại những thông tin hữu ích đối với bạn, nếu bạn có những thắc mắc hoặc muốn trao đôi kỹ hơn hãy liên hệ tại đây, những chuyên gia của OnePro sẽ tư vấn và giải đáp thắc mắc cho bạn miễn phí. Cảm ơn vì đã theo dõi bài viết.
Đọc thêm: