
1. Kế toán tính giá thành sản phẩm trong sản xuất
Kế toán tính giá thành sản phẩm là nghiệp vụ tập hợp, phân loại và phân bổ chi phí sản xuất để xác định tổng giá thành của sản phẩm hoàn thành và giá thành của một đơn vị sản phẩm trong kỳ.
Đối với doanh nghiệp sản xuất, giá thành không chỉ bao gồm nguyên vật liệu trực tiếp mà còn liên quan đến nhân công trực tiếp và chi phí sản xuất chung như khấu hao máy móc, điện năng phục vụ sản xuất, chi phí quản lý phân xưởng.
Kế toán tính giá thành sản phẩm cần xác định rõ những khoản chi phí nào thuộc về sản phẩm đã hoàn thành, khoản nào liên quan đến sản phẩm còn dở dang cuối kỳ và cách phân bổ chi phí dùng chung giữa các sản phẩm.
Phân biệt chi phí sản xuất và giá thành sản phẩm
Hai khái niệm này có liên quan nhưng không hoàn toàn giống nhau:
- Chi phí sản xuất: Các khoản chi phí phát sinh để thực hiện hoạt động sản xuất trong một kỳ kế toán.
- Giá thành sản phẩm: Phần chi phí sản xuất được tính cho khối lượng sản phẩm đã hoàn thành tương ứng.
Việc phân biệt hai khái niệm giúp doanh nghiệp tránh ghi nhận toàn bộ chi phí phát sinh trong kỳ thành giá thành thành phẩm, từ đó hạn chế sai lệch trong báo cáo và đánh giá hiệu quả kinh doanh.
2. Công thức tính giá thành sản phẩm
Công thức cơ bản để xác định tổng giá thành sản phẩm hoàn thành trong kỳ là:
Tổng giá thành sản phẩm hoàn thành = Chi phí sản xuất dở dang đầu kỳ + Chi phí sản xuất phát sinh trong kỳ − Chi phí sản xuất dở dang cuối kỳ − Các khoản làm giảm giá thành (nếu có).
Trong đó:
- Chi phí sản xuất dở dang đầu kỳ: Giá trị chi phí còn nằm trong sản phẩm chưa hoàn thành từ kỳ trước chuyển sang.
- Chi phí sản xuất phát sinh trong kỳ: Chi phí nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất chung phát sinh trong kỳ được tính vào giá thành.
- Chi phí sản xuất dở dang cuối kỳ: Phần chi phí thuộc về sản phẩm chưa hoàn thành tại thời điểm cuối kỳ.
- Các khoản làm giảm giá thành: Những khoản được xác định theo quy định kế toán và chính sách áp dụng, chẳng hạn giá trị phế liệu thu hồi đủ điều kiện ghi giảm chi phí sản xuất.
Sau khi xác định tổng giá thành, kế toán tính giá thành đơn vị theo công thức:
Giá thành đơn vị sản phẩm = Tổng giá thành sản phẩm hoàn thành / Số lượng sản phẩm hoàn thành tương ứng.
Ví dụ tính giá thành sản phẩm
Một doanh nghiệp sản xuất có số liệu trong tháng như sau:
- Chi phí sản xuất dở dang đầu kỳ: 20 triệu đồng.
- Chi phí sản xuất phát sinh trong kỳ: 180 triệu đồng.
- Chi phí sản xuất dở dang cuối kỳ: 30 triệu đồng.
- Các khoản làm giảm giá thành: 5 triệu đồng.
- Số lượng sản phẩm hoàn thành: 500 sản phẩm.
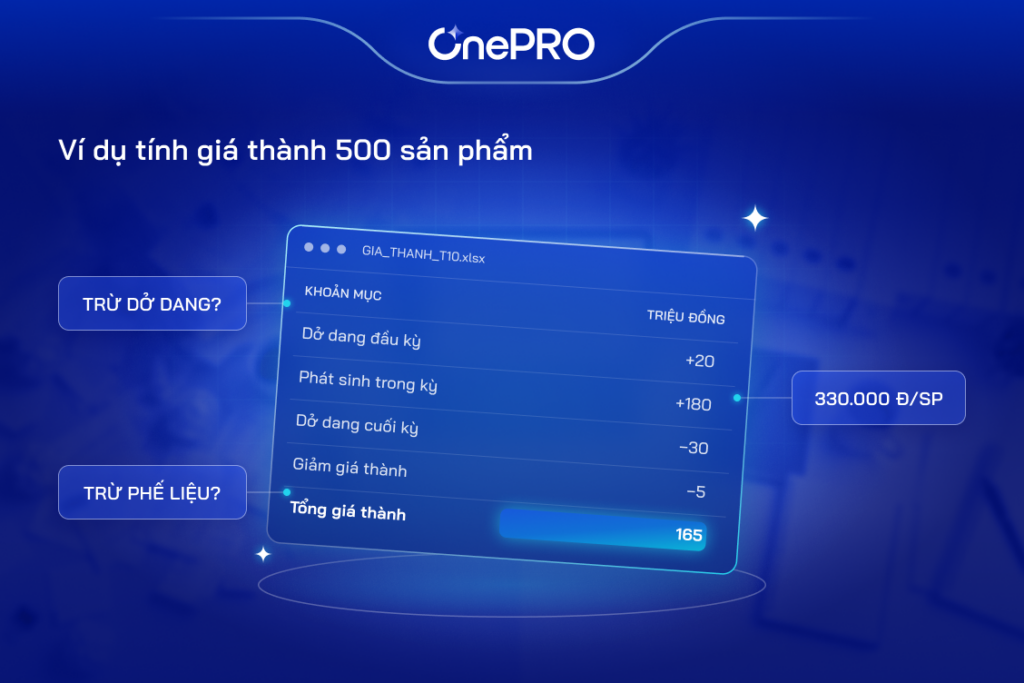
Tổng giá thành sản phẩm hoàn thành được tính như sau:
20 + 180 − 30 − 5 = 165 triệu đồng.
Giá thành đơn vị:
165.000.000 / 500 = 330.000 đồng/sản phẩm.
Như vậy, giá thành của mỗi sản phẩm hoàn thành là 330.000 đồng theo số liệu giả định trên. Kết quả thực tế còn phụ thuộc vào cách xác định chi phí hợp lệ, phương pháp đánh giá sản phẩm dở dang và chính sách kế toán của doanh nghiệp.
3. Các khoản chi phí cần tập hợp khi tính giá thành
Để tính giá thành chính xác, kế toán cần thu thập đầy đủ dữ liệu chi phí và xác định cách ghi nhận phù hợp với từng loại sản phẩm, đơn hàng hoặc công đoạn sản xuất.
Chi phí nguyên vật liệu trực tiếp
Đây là chi phí nguyên liệu, vật liệu trực tiếp cấu thành sản phẩm hoặc được sử dụng trực tiếp để sản xuất.
Kế toán cần đối chiếu phiếu xuất kho, định mức nguyên vật liệu, số lượng sản phẩm thực tế và lượng vật tư sử dụng. Nếu không kiểm soát được lượng nguyên liệu xuất dùng, giá thành có thể bị sai lệch hoặc khó xác định nguyên nhân tăng chi phí.
Chi phí nhân công trực tiếp
Khoản mục này phản ánh tiền lương và các chi phí liên quan của lao động trực tiếp tham gia sản xuất theo quy định áp dụng.
Doanh nghiệp cần có căn cứ phân bổ chi phí nhân công theo sản phẩm, công đoạn, tổ sản xuất hoặc đơn hàng. Với hoạt động gia công nhiều công đoạn, dữ liệu thời gian làm việc và sản lượng thực tế giúp việc phân bổ sát hơn với mức sử dụng nguồn lực.
Chi phí sản xuất chung
Chi phí sản xuất chung bao gồm các khoản phục vụ hoạt động của phân xưởng như khấu hao máy móc, chi phí bảo trì, điện nước sản xuất và những chi phí liên quan khác.
Khác với nguyên vật liệu trực tiếp, nhiều khoản chi phí sản xuất chung không thể xác định ngay cho từng sản phẩm. Kế toán tính giá thành sản phẩm cần lựa chọn tiêu thức phân bổ phù hợp.
4. Các phương pháp tính giá thành sản phẩm phổ biến
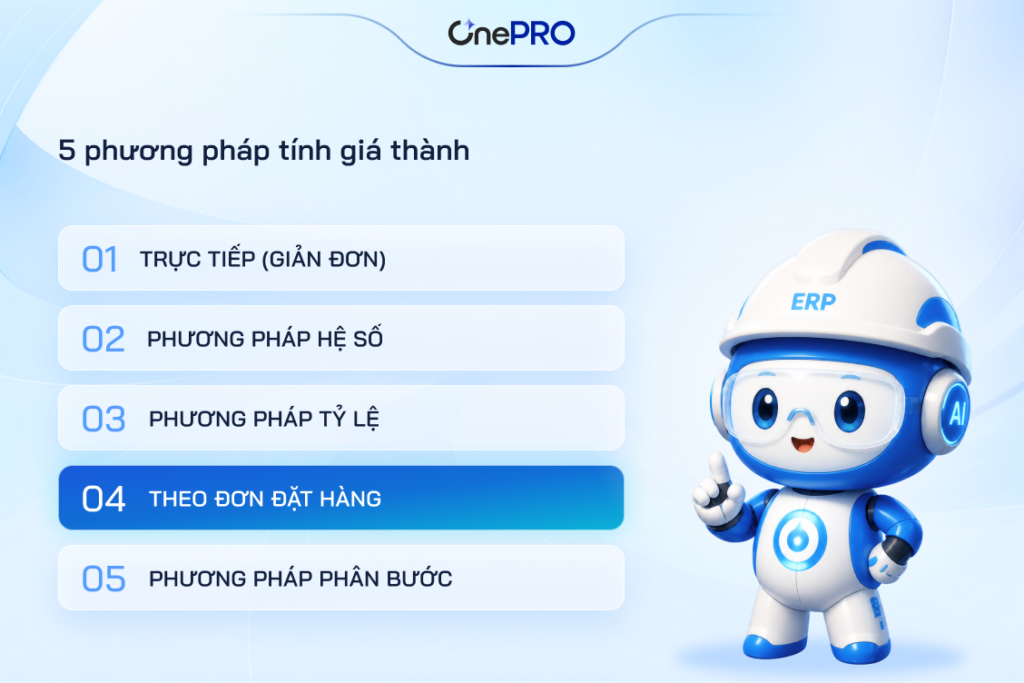
Mỗi doanh nghiệp có đặc điểm sản xuất khác nhau. Việc lựa chọn phương pháp tính giá thành cần căn cứ vào quy trình sản xuất, loại sản phẩm, mức độ đồng nhất và khả năng theo dõi chi phí.
Phương pháp trực tiếp (giản đơn)
Phương pháp này phù hợp với doanh nghiệp sản xuất ít chủng loại sản phẩm hoặc quy trình tương đối đơn giản, sản phẩm hoàn thành có thể xác định trực tiếp.
Kế toán tính giá thành sản phẩm tập hợp chi phí trong kỳ, xác định giá trị sản phẩm dở dang và tính tổng giá thành sản phẩm hoàn thành. Giá thành đơn vị được xác định bằng cách chia tổng giá thành cho số lượng sản phẩm hoàn thành.
Phương pháp hệ số
Phương pháp hệ số thường được cân nhắc khi cùng một quy trình sản xuất tạo ra nhiều loại sản phẩm có liên quan với nhau. Kế toán quy đổi sản lượng từng loại về sản lượng sản phẩm tiêu chuẩn dựa trên hệ số được xác định.
Sau đó, chi phí chung được phân bổ theo sản lượng quy đổi để xác định giá thành từng loại sản phẩm.
Phương pháp tỷ lệ
Phương pháp tỷ lệ có thể áp dụng khi doanh nghiệp sản xuất nhiều loại sản phẩm cùng nhóm, có cơ sở xác định giá thành kế hoạch hoặc định mức cho từng loại.
Chi phí thực tế được phân bổ theo tỷ lệ phù hợp giữa giá thành thực tế và giá thành kế hoạch hoặc định mức theo cách doanh nghiệp xác định.
Phương pháp theo đơn đặt hàng
Phương pháp này phù hợp với doanh nghiệp sản xuất theo yêu cầu riêng của khách hàng, chẳng hạn gia công cơ khí, chế tạo thiết bị hoặc sản xuất sản phẩm theo đơn hàng.
Kế toán tập hợp chi phí riêng cho từng đơn hàng hoặc đối tượng tính giá thành. Cách làm này giúp doanh nghiệp so sánh chi phí thực tế với báo giá, nhận diện đơn hàng có mức tiêu hao cao và đánh giá hiệu quả từng hợp đồng.
Phương pháp phân bước
Phương pháp phân bước thường phù hợp với quy trình sản xuất gồm nhiều công đoạn nối tiếp nhau. Chi phí được tập hợp theo từng công đoạn hoặc phân xưởng, sau đó xác định giá thành bán thành phẩm hoặc thành phẩm theo phương pháp phù hợp.
Với doanh nghiệp có quy trình nhiều công đoạn, cần xác định rõ điểm chuyển tiếp, lượng bán thành phẩm và cách theo dõi chi phí để tránh tính thiếu hoặc tính trùng.
5. Quy trình kế toán tính giá thành sản phẩm
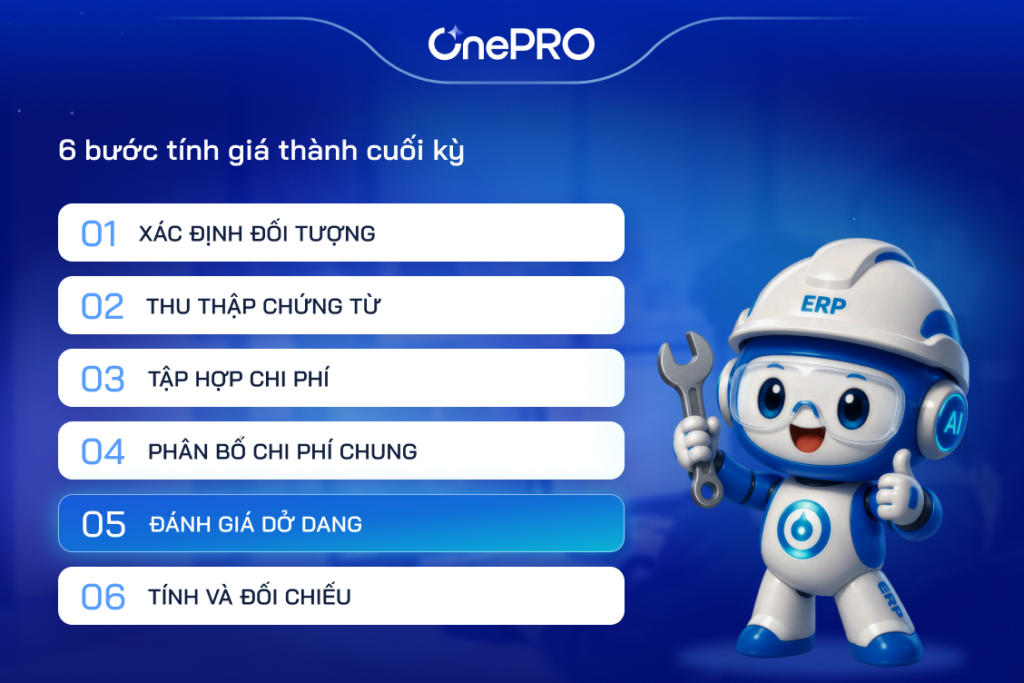
Một quy trình tính giá thành có thể được tổ chức theo các bước sau:
Bước 1: Xác định đối tượng tập hợp chi phí và tính giá thành.
Đối tượng tập hợp chi phí có thể là phân xưởng, công đoạn, sản phẩm hoặc đơn hàng. Đối tượng tính giá thành là sản phẩm, nhóm sản phẩm, bán thành phẩm hoặc đơn hàng cần xác định giá thành. Hai đối tượng này có thể trùng nhau hoặc khác nhau tùy mô hình sản xuất.
Bước 2: Thu thập chứng từ và dữ liệu sản xuất.
Kế toán thu thập phiếu xuất nguyên vật liệu, dữ liệu nhập kho thành phẩm, bảng lương, chi phí sản xuất chung và các chứng từ liên quan. Đồng thời, cần đối chiếu số liệu với bộ phận kho, sản xuất và mua hàng.
Bước 3: Tập hợp chi phí theo từng khoản mục.
Chi phí nguyên vật liệu, nhân công và sản xuất chung được tập hợp theo đối tượng đã xác định. Các khoản có thể nhận diện trực tiếp cần được ghi nhận đúng đối tượng; chi phí dùng chung được theo dõi để phân bổ.
Bước 4: Phân bổ chi phí sản xuất chung.
Kế toán lựa chọn tiêu thức phân bổ phù hợp với đặc điểm sử dụng nguồn lực. Tiêu thức cần có căn cứ, được áp dụng nhất quán và có khả năng giải trình khi đối chiếu số liệu.
Bước 5: Đánh giá sản phẩm dở dang cuối kỳ.
Doanh nghiệp kiểm kê số lượng sản phẩm chưa hoàn thành và xác định giá trị chi phí còn nằm trong các sản phẩm này theo phương pháp áp dụng. Đây là bước quan trọng để phân biệt chi phí thuộc thành phẩm và chi phí chuyển sang kỳ sau.
Bước 6: Tính giá thành và đối chiếu kết quả.
Kế toán tính giá thành sản phẩm áp dụng công thức và phương pháp đã lựa chọn để xác định tổng giá thành, giá thành đơn vị. Sau đó, đối chiếu với số lượng thành phẩm hoàn thành, số liệu kho và các khoản chi phí liên quan trước khi ghi nhận và lập báo cáo.
6. Những khó khăn thường gặp khi tính giá thành sản phẩm
Trên thực tế, việc tính giá thành không chỉ là áp dụng công thức. Độ chính xác của kết quả phụ thuộc nhiều vào chất lượng dữ liệu và khả năng phối hợp giữa các bộ phận.
Dữ liệu nguyên vật liệu không chính xác
Nếu lượng tồn kho trên sổ khác thực tế hoặc phiếu xuất vật tư được cập nhật chậm, kế toán khó xác định chính xác lượng nguyên liệu đã sử dụng cho từng lệnh sản xuất.
Doanh nghiệp cần chuẩn hóa quy trình xuất vật tư, nhập thành phẩm và đối chiếu tồn kho. Có thể tìm hiểu thêm giải pháp quản lý kho hàng của OnePro ERP để tham khảo cách kết nối dữ liệu kho với hoạt động vận hành.
Chi phí dùng chung khó phân bổ
Điện năng, khấu hao máy móc và chi phí phân xưởng thường liên quan đến nhiều sản phẩm. Nếu thiếu dữ liệu giờ máy, giờ công hoặc sản lượng theo công đoạn, việc phân bổ dễ dựa trên ước tính thiếu căn cứ.
Doanh nghiệp nên thống nhất tiêu thức phân bổ và xây dựng cách thu thập dữ liệu phù hợp với thực tế sản xuất.
Chậm tổng hợp số liệu cuối kỳ
Khi thông tin nằm rải rác ở nhiều file Excel hoặc phần mềm riêng biệt, kế toán tính giá thành sản phẩm sẽ phải chờ các bộ phận xác nhận số liệu. Điều này làm chậm quá trình lập báo cáo và khiến nhà quản lý khó nhận diện kịp thời những biến động chi phí.
Khó xác định hiệu quả từng đơn hàng
Khi kế toán tính giá thành sản phẩm, nếu chi phí không được tập hợp theo đơn hàng hoặc sản phẩm, doanh nghiệp có thể chỉ nhìn thấy tổng chi phí chung mà không biết đơn hàng nào vượt dự toán, tiêu hao nhiều nguyên liệu hoặc cần nhiều thời gian gia công.
Việc xác định đối tượng tính giá thành ngay từ đầu giúp doanh nghiệp kế toán tính giá thành sản phẩm chi tiết hơn.
7. Ứng dụng OnePro ERP trong kế toán tính giá thành sản phẩm
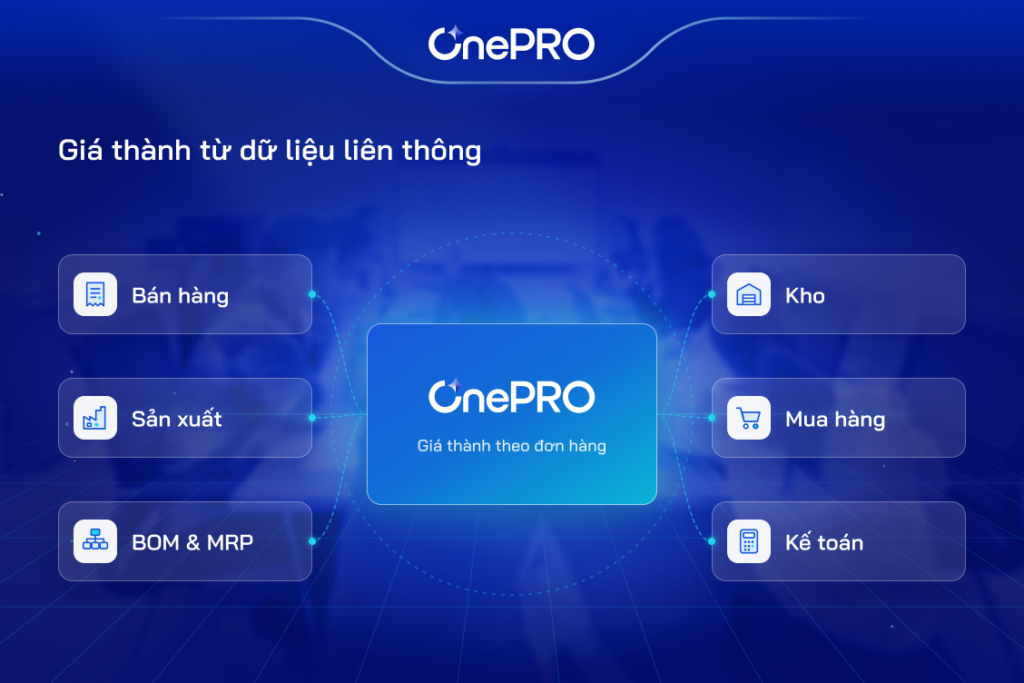
OnePro ERP tập trung vào bài toán quản trị sản xuất cho doanh nghiệp vừa và nhỏ, trong đó phân hệ kế toán tính giá thành sản phẩm được liên kết với hoạt động bán hàng, sản xuất, kho và mua hàng để hỗ trợ kiểm soát chi phí.
Kết nối dữ liệu từ sản xuất đến kế toán
Khi dữ liệu đơn hàng, kế hoạch sản xuất, nguyên vật liệu và thành phẩm được quản lý trên cùng hệ thống, doanh nghiệp có cơ sở đối chiếu lượng vật tư sử dụng, tiến độ sản xuất và chi phí liên quan.
Việc hạn chế nhập liệu trùng lặp giúp giảm khối lượng tổng hợp thủ công và hỗ trợ kế toán truy xuất nguồn dữ liệu khi cần kiểm tra chênh lệch.
Hỗ trợ kiểm soát nguyên vật liệu và nhu cầu sản xuất
Dữ liệu định mức nguyên vật liệu (BOM), nhu cầu vật tư (MRP) và tồn kho là những đầu vào quan trọng để lập kế hoạch sản xuất, theo dõi mức sử dụng vật tư và xem xét biến động chi phí.
Doanh nghiệp có thể tìm hiểu thêm về giải pháp quản lý sản xuất và hoạch định MRP của OnePro ERP.
Hỗ trợ theo dõi chi phí và giá thành
Khi các nghiệp vụ sản xuất, kho và kế toán được kết nối, doanh nghiệp có điều kiện đối chiếu dữ liệu vận hành với dữ liệu chi phí, từ đó nâng cao khả năng kiểm soát giá thành. Kết quả cụ thể phụ thuộc vào phạm vi triển khai, cách thiết lập quy trình và mức độ đầy đủ của dữ liệu đầu vào.
Chúng tôi khuyến nghị doanh nghiệp xác định trước nhu cầu như tính giá thành theo sản phẩm, đơn hàng hay công đoạn, cách tập hợp chi phí và yêu cầu báo cáo. Đây là cơ sở để đánh giá phương án triển khai phù hợp.
Tìm hiểu OnePro ERP – giải pháp quản trị sản xuất.